

Truffa Nexi via SMS: attenzione al falso pagamento da 1.400 euro, ecco come difenderti
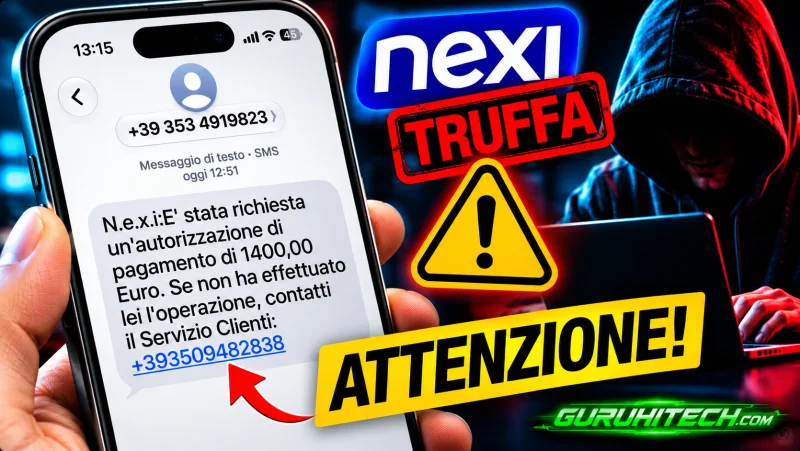
Ti arriva un SMS sul telefono: “N.e.x.i: E’ stata richiesta un’autorizzazione di pagamento di 1400,00 Euro”. Subito dopo, un avvertimento: se non hai effettuato l’operazione, devi chiamare un presunto servizio clienti. Il messaggio sembra pensato per proteggerti da un addebito sospetto. In realtà è proprio la telefonata suggerita nell’SMS che può metterti nei guai.
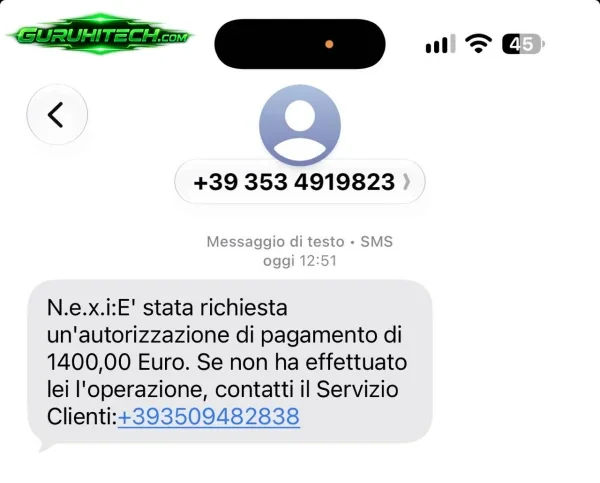
La fotografia che accompagna questo articolo documenta un messaggio ricevuto il 2 novembre 2026 alle 12:51. Il testo cita un pagamento da 1.400 euro e indica un numero mobile da contattare, presentandolo come assistenza. È un esempio concreto di smishing bancario, una truffa già documentata in numerose varianti: i criminali sfruttano il nome di Nexi e il timore di perdere denaro per indurre la vittima a telefonare spontaneamente a un falso operatore.
Attenzione a un dettaglio fondamentale: la ricezione dell’SMS non dimostra che sia stato richiesto davvero un pagamento. E non basta che nel messaggio compaia il nome di un circuito di pagamento per considerarlo autentico. Il testo ricevuto presenta caratteristiche tipiche delle campagne fraudolente già segnalate da associazioni dei consumatori, istituti bancari e forze dell’ordine.
La truffa Nexi da 1.400 euro: cosa dice il messaggio
Nello screenshot il mittente è visualizzato come un normale numero italiano. Il messaggio inizia con una scrittura insolita, “N.e.x.i”, con punti inseriti tra le lettere. Prosegue con una presunta autorizzazione di pagamento da 1.400 euro e invita il destinatario, qualora non riconosca l’operazione, a contattare un numero di cellulare indicato come “Servizio Clienti”.
La cifra è abbastanza alta da provocare preoccupazione, ma il testo non offre elementi verificabili sulla transazione: non specifica l’esercente, la carta interessata o un riferimento consultabile tramite i canali ufficiali. Soprattutto, sposta la verifica verso un numero suggerito dal messaggio stesso. È qui che si nasconde la trappola.
La grafia spezzata del nome può essere un segnale sospetto, ma non dimostra da sola un tentativo di eludere i filtri antispam. I truffatori cambiano continuamente nomi, importi, numeri e formulazioni: anche un SMS scritto perfettamente e privo di errori può essere fraudolento.
Come funziona: prima l’allarme, poi il falso operatore
Questo raggiro combina due tecniche: smishing, perché l’esca arriva via SMS, e vishing, perché la fase successiva si svolge al telefono. Il criminale non deve necessariamente convincerti a premere un link: può limitarsi a farti credere che esista un pagamento da bloccare e aspettare che sia tu a chiamarlo.
Se telefoni al numero indicato, potresti parlare con qualcuno che si presenta come addetto antifrode di Nexi o della tua banca. Il falso operatore può conoscere il linguaggio dei servizi finanziari, mostrarsi disponibile e descrivere procedure apparentemente urgenti. Lo scopo è ottenere la tua fiducia prima di chiederti dati della carta, password, codici temporanei OTP o conferme nell’app bancaria.
In altre varianti, il truffatore sostiene che i tuoi soldi siano in pericolo e ti invita a trasferirli su un “conto sicuro”, un “conto tecnico” o un IBAN che in realtà controlla lui. Può anche chiederti di installare un’applicazione di assistenza remota o di condividere lo schermo: sono richieste particolarmente pericolose, perché possono esporre informazioni e operazioni bancarie.
Il meccanismo è stato documentato anche in casi reali. La Polizia di Stato ha raccontato di una vittima che, dopo un SMS su un pagamento sospetto, ha chiamato un falso funzionario ed è stata indotta a disporre un bonifico di circa 5.000 euro. La richiesta di “mettere al sicuro” il denaro era parte della frode, non una procedura di protezione.
Perché questi SMS sembrano così credibili
La truffa si basa su un principio psicologico semplice: quando temi di perdere denaro, sei portato ad agire subito. L’SMS non ti chiede apertamente di consegnare la password; si presenta invece come un avviso di sicurezza. La formula “se non ha effettuato lei l’operazione” ti mette nella posizione di dover dimostrare che sei estraneo a un pagamento.
I criminali possono anche falsificare il nome o il numero visualizzato sul telefono, una tecnica nota come spoofing. In alcune situazioni i messaggi fraudolenti possono comparire in conversazioni che sembrano legate a comunicazioni legittime. Per questo il mittente visualizzato non è una prova sufficiente di autenticità.
Non lasciarti rassicurare neppure dal tono educato, dalla presenza di un logo, da una firma aziendale o dal fatto che il messaggio riporti informazioni personali. Alcuni dati possono essere stati raccolti da precedenti fughe di informazioni, social network o altri canali. La verifica va sempre fatta fuori dal messaggio sospetto.
Leggi anche:
Non soltanto Nexi: le altre truffe che usano lo stesso schema
La falsa autorizzazione di pagamento può arrivare a nome di banche, Poste, servizi di pagamento, carte di credito e piattaforme di commercio elettronico. Cambia il marchio, ma il copione rimane simile: un movimento anomalo, un conto a rischio o un accesso sconosciuto, seguiti da una richiesta urgente di chiamare, cliccare o confermare qualcosa.
Un’altra variante annuncia un bonifico istantaneo in uscita e ti chiede di bloccarlo prima che sia troppo tardi. Alcuni messaggi sostengono che un nuovo dispositivo sia stato associato al conto oppure che sia necessario aggiornare i dati per evitare la sospensione della carta. Anche i falsi avvisi di consegna dei pacchi, i rimborsi fiscali inventati, i pedaggi non pagati e le comunicazioni di servizi pubblici possono usare la stessa pressione psicologica.
Esiste poi la truffa del falso operatore che ti richiama. Dopo l’SMS può arrivare una telefonata apparentemente proveniente dalla banca o persino da un numero istituzionale. Lo spoofing rende possibile alterare il numero mostrato sul display: vedere un recapito conosciuto non garantisce che la chiamata sia autentica.
Infine, presta attenzione ai messaggi che sembrano provenire da un familiare con il telefono rotto, da un corriere o da un servizio di assistenza. Anche quando non riguardano direttamente una carta, possono puntare a ottenere trasferimenti di denaro, credenziali o informazioni riservate.
Cosa fare se ricevi un SMS su un pagamento mai autorizzato
La prima regola è non chiamare il numero riportato nell’SMS, non rispondere e non aprire eventuali collegamenti. Apri invece l’app della tua banca o del servizio di pagamento direttamente dall’icona già installata, senza seguire istruzioni ricevute via messaggio. Controlla movimenti, notifiche e richieste di autorizzazione.
Se hai dubbi, contatta l’assistenza tramite il numero sul retro della carta, il sito ufficiale digitato manualmente o l’app verificata. Per le carte Nexi, il sito ufficiale mette a disposizione informazioni specifiche sul phishing e indica il Servizio Blocchi 800.15.16.16 per le situazioni previste. Non usare un recapito telefonico trovato in un SMS sospetto, anche se il testo sembra urgente.
Puoi conservare uno screenshot del messaggio per documentare l’accaduto, bloccare il mittente e segnalarlo come indesiderato. Ricorda però che bloccare un numero non impedisce ai criminali di utilizzare altri recapiti o nomi: riconoscere il meccanismo è più utile che memorizzare un elenco di numeri.
Hai già chiamato o comunicato i dati? Intervieni subito
Se hai soltanto ricevuto o letto l’SMS, non significa che il tuo conto sia compromesso. Anche aver chiamato, senza comunicare dati né eseguire operazioni, non comporta automaticamente una perdita di denaro. In questo caso interrompi il contatto, non seguire altre istruzioni e verifica eventuali movimenti attraverso i canali ufficiali.
Se invece hai fornito numero della carta, CVV, password o codici OTP, oppure hai approvato una richiesta che non riconosci, contatta immediatamente la banca o l’emittente della carta tramite recapiti ufficiali. Chiedi il blocco o la sospensione dello strumento di pagamento, la protezione dell’account e la verifica delle operazioni. Cambia le credenziali compromesse da un dispositivo affidabile.
Se hai disposto un bonifico su indicazione del falso operatore, segnala subito la frode alla banca e chiedi se è ancora possibile tentare il richiamo o il recupero delle somme: il tempo può essere decisivo, ma il recupero non è garantito. Conserva messaggi, numeri, ricevute e dettagli della conversazione e presenta una denuncia alla Polizia Postale o alle forze dell’ordine.
Se ti è stato chiesto di installare software di controllo remoto, interrompi la condivisione, disconnetti il dispositivo e fatti aiutare a verificare la presenza di applicazioni indesiderate. Prima di effettuare nuove operazioni bancarie, usa un altro dispositivo affidabile e confrontati con l’assistenza ufficiale.
La regola più importante per proteggere i tuoi soldi
Un vero controllo di sicurezza non richiede di fidarti ciecamente di un numero comparso in un messaggio inatteso. Nessun operatore legittimo dovrebbe chiederti password, PIN o codici OTP per “annullare” un pagamento, né convincerti a inviare denaro verso un altro conto per proteggerlo.
La prossima volta che leggerai un SMS che parla di 1.400 euro da autorizzare, un bonifico sospetto o una carta da bloccare immediatamente, non seguire il percorso preparato da chi lo ha inviato. Chiudi il messaggio, apri autonomamente la tua app bancaria e verifica. Bastano pochi secondi per interrompere una truffa costruita proprio sulla tua fretta.
Ti potrebbe interessare:
Segui guruhitech su:
- Google News: bit.ly/gurugooglenews
- Telegram: t.me/guruhitech
- Facebook: facebook.com/guruhitechfb
- Instagram: instagram.com/guruhitech_official/
- X (Twitter): x.com/guruhitech1
- Bluesky: bsky.app/profile/guruhitech.bsky.social
- Rumble: rumble.com/user/guruhitech
- VKontakte: vk.com/guruhitech
- MeWe: mewe.com/i/guruhitech
- Skype: live:.cid.d4cf3836b772da8a
- WhatsApp: bit.ly/whatsappguruhitech
Esprimi il tuo parere!
Che ne pensi di questa notizia? Lascia un commento nell’apposita sezione che trovi più in basso e se ti va, iscriviti alla newsletter.
Per qualsiasi domanda, informazione o assistenza nel mondo della tecnologia, puoi inviare una email all’indirizzo [email protected].
Scopri di più da GuruHiTech
Abbonati per ricevere gli ultimi articoli inviati alla tua e-mail.